

Blog
¿Comprar, arrendar o rentar un montacargas? Cómo elegir el esquema adecuado para su operación

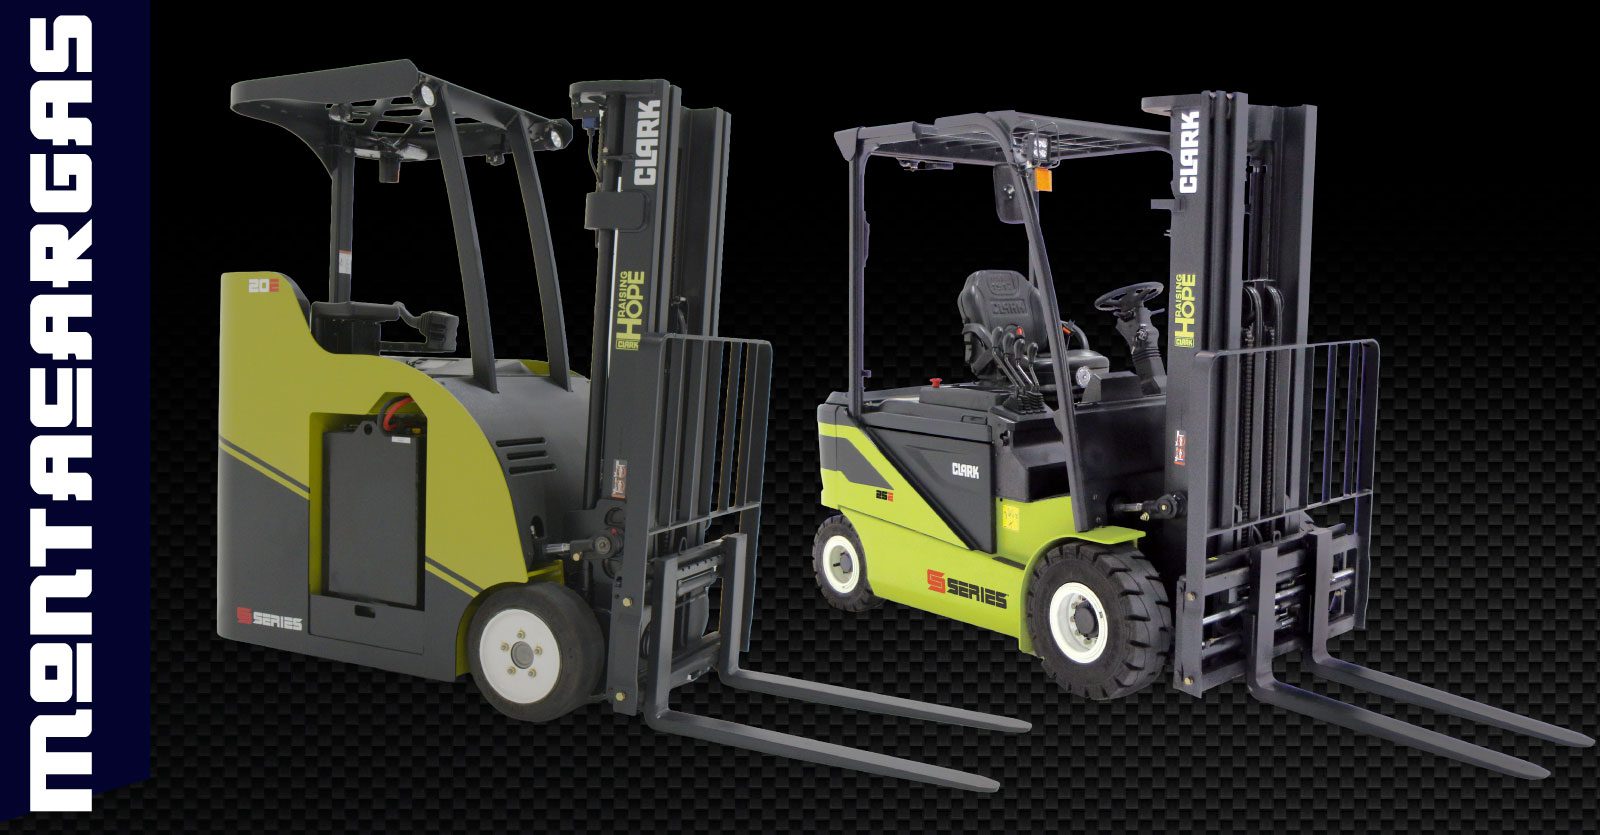
Incorporar un montacargas nuevo a una operación no es solamente una decisión de precio. También implica analizar cuánto se utilizará el equipo, durante cuánto tiempo será necesario, qué tan predecible es la demanda, cuánto capital se desea comprometer y qué nivel de flexibilidad requiere la empresa.
Por ello, antes de comparar modelos o capacidades, conviene responder una pregunta fundamental:
¿Qué esquema de adquisición corresponde mejor a las necesidades reales de la operación?
Compra, arrendamiento y renta pueden ser alternativas adecuadas, pero responden a escenarios diferentes. La decisión correcta debe considerar el costo total de operación y no únicamente el desembolso inicial o la mensualidad.
1. Compra: una inversión para operaciones estables y de largo plazo
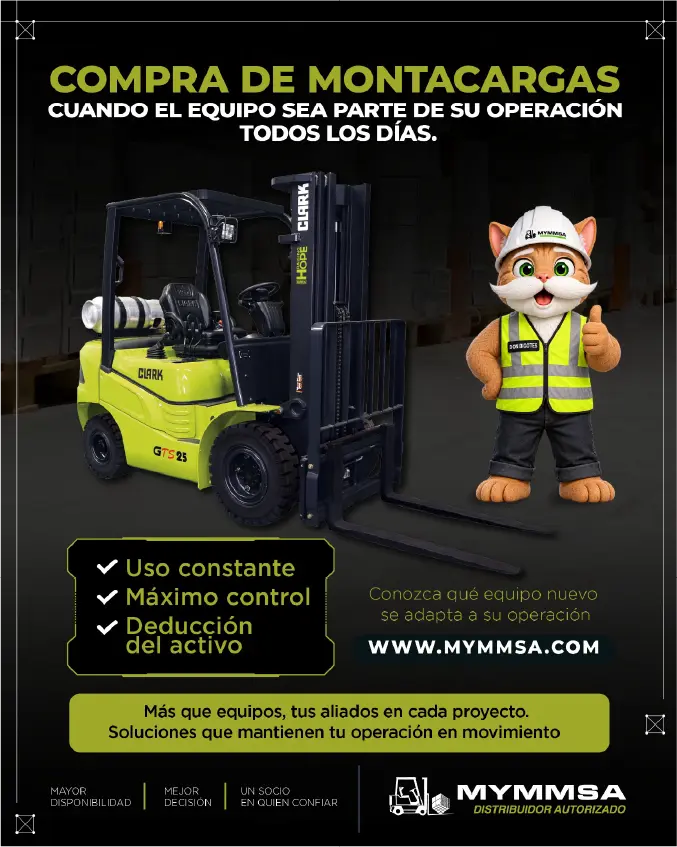
Comprar un montacargas suele ser una alternativa especialmente adecuada cuando el equipo será utilizado de manera constante durante muchos años y formará parte de la capacidad permanente de la empresa.
En este esquema, el cliente adquiere el activo y tiene control sobre su utilización, configuración, mantenimiento y eventual disposición. Hay salida de capital pero el costo el menor en cualquiera de los 3 esquemas.
¿Cuándo puede ser conveniente comprar?
Principalmente cuando existe:
- Uso permanente.
- Demanda que por lo menos no esperamos que descienda.
- Necesidad de personalizar el equipo para una aplicación específica.
- Capacidad financiera para realizar la inversión.
- Interés en conservar y eventualmente aprovechar el valor residual del activo.
Una planta que utiliza un montacargas durante uno, dos o incluso tres turnos diarios y que sabe que esa necesidad continuará durante varios años puede encontrar en la compra una alternativa eficiente.
Ventajas de la compra
La principal ventaja es el control total del activo.
La empresa puede decidir durante cuánto tiempo conservarlo, cómo configurarlo, qué mantenimiento realizar y cuándo renovarlo.
Cuando el equipo trabaja intensivamente y permanece productivo durante una buena parte de su vida útil, la inversión inicial puede distribuirse entre una gran cantidad de horas de operación.
Además, al final de su ciclo de utilización, el montacargas puede conservar un valor residual.
Aspectos que deben considerarse
La compra normalmente requiere un desembolso inicial mayor.
También implica que la empresa asuma directamente factores como:
- Depreciación.
- Mantenimiento.
- Reparaciones.
- Valor de reventa.
La compra tiene mayor sentido cuando existe certeza sobre la necesidad futura del equipo.
2. Arrendamiento: utilizar equipo nuevo conservando capacidad financiera
El arrendamiento permite incorporar un montacargas a la operación mediante pagos periódicos durante un plazo previamente establecido.
Puede resultar atractivo para empresas que necesitan utilizar un equipo de manera continua, pero prefieren evitar un desembolso inicial elevado y distribuir financieramente el costo durante varios meses o años.
Dentro de esta alternativa es importante distinguir dos esquemas que pueden tener características diferentes:
Arrendamiento puro
En términos generales, el arrendamiento puro está orientado principalmente al uso del equipo durante un periodo determinado.
La empresa realiza pagos periódicos conforme al contrato y, al finalizar el plazo, las condiciones pueden contemplar diferentes alternativas dependiendo del proveedor y del acuerdo establecido.
Puede ser atractivo para organizaciones que buscan:
- Conservar liquidez.
- Mantener una flota relativamente moderna.
- Planear pagos durante un periodo determinado.
- Reducir la necesidad de realizar una inversión importante al inicio.
Arrendamiento financiero
El arrendamiento financiero normalmente tiene una orientación más cercana al financiamiento de un activo.
La empresa utiliza el equipo durante el plazo contractual y las condiciones pueden contemplar mecanismos relacionados con su adquisición al término del periodo.
Las características financieras, fiscales y contables de ambos esquemas pueden variar según el contrato y la situación particular de cada empresa, por lo que deben revisarse con sus áreas financieras y fiscales antes de tomar una decisión.
¿Cuándo puede ser conveniente usar el arrendarmiento financiero?
El arrendamiento puede resultar especialmente interesante cuando existe:
- Uso continuo del equipo.
- Necesidad de conservar capital para otras inversiones.
- Preferencia por pagos periódicos predecibles.
- Cuando no tienes claro si al final del periodo quieras mantener el activo o no.
- Planeación operativa de mediano o largo plazo.
Ventajas del arrendamiento financiero
Una de sus principales ventajas es que permite incorporar equipo nuevo sin concentrar toda la inversión al inicio.
También puede facilitar la planeación financiera y ayudar a conservar liquidez para otras necesidades del negocio.
Para empresas que buscan renovar periódicamente su flota, puede representar una alternativa interesante frente a conservar equipos durante periodos muy prolongados.
Aspectos que deben considerarse
El arrendamiento implica un compromiso contractual.
Es importante analizar cuidadosamente:
- Plazo.
- Pagos.
- Condiciones de terminación.
- Responsabilidades de mantenimiento.
- Seguros.
- Horas de utilización, cuando corresponda.
- Condiciones al finalizar el contrato.
- Opciones relacionadas con la adquisición o devolución del equipo.
Por ello, no basta con comparar una mensualidad. Es necesario evaluar el costo completo del esquema durante toda su vigencia.
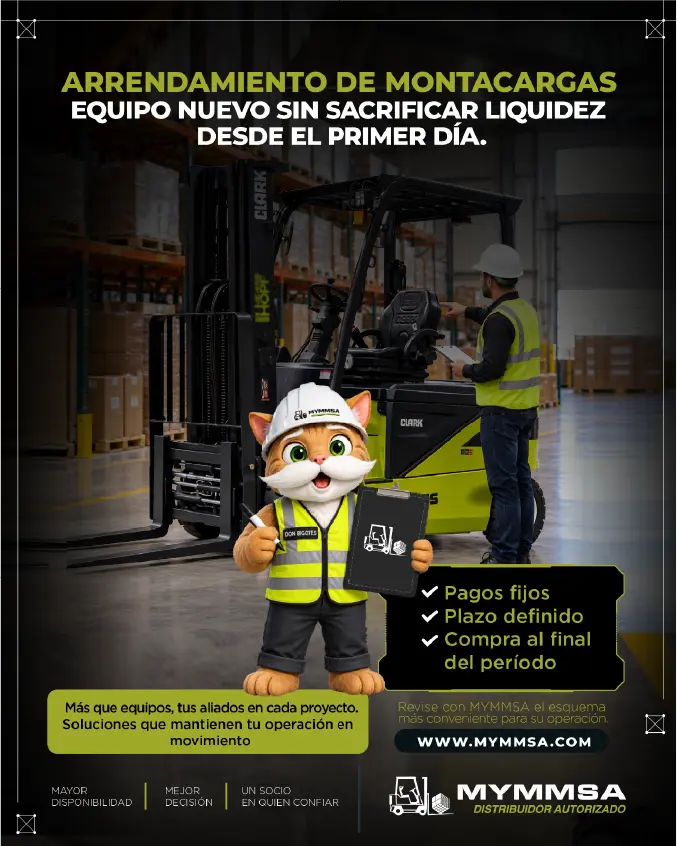
3. Renta de quipo nuevo: Cuando la operación no puede parar.
La renta responde a una lógica diferente.
En lugar de adquirir un activo permanente, la empresa incorpora capacidad operativa durante el periodo en que pueda dar la mayor productividad.
¿Cuándo puede ser conveniente rentar?
La renta puede ser particularmente adecuada para:
- Cuando se opera a 2 o 3 turnos de operación.
- Temporadas altas Constantes.
- Apertura de nuevas instalaciones.
- Si tu productividad requiere siempre tener equipos en el mejor estado posible.
Ventajas de la renta:
- Te despreocupas de los mantenimientos preventivos o correctivos por desgaste ya que son resposanilidad del distribuidor.
- Puede renovar equipo al renovar el contrato sin tener que planar que hacer con los equipos usados.
- Gastos fijos mensuales sin invertir en CAPEX.
Aspectos que deben considerarse
La renta no necesariamente será la alternativa económicamente más conveniente para un equipo que trabajará permanentemente durante muchos años.
Si una necesidad temporal termina convirtiéndose en permanente, conviene reevaluar el esquema.
También deben analizarse:
- Disponibilidad del equipo requerido.
- Capacidad.
- Tipo de aplicación.
- Duración del contrato.
- Cobertura de mantenimiento.
- Condiciones de uso.
- Transporte y logística.
- Horas de operación contempladas.
Compra, arrendamiento o renta: ¿qué debe analizar primero?
No existe una respuesta universal correcta.
La alternativa adecuada depende principalmente de seis variables.
1. Intensidad de uso
Un montacargas que trabajará diariamente durante varios turnos tiene una lógica financiera distinta de uno que solamente será utilizado durante determinados periodos del año.
2. Tiempo durante el que será necesario
Si la necesidad es permanente, compra o arrendamiento pueden tener mayor sentido.
Si es temporal, la renta puede proporcionar mayor flexibilidad.
3. Previsibilidad de la demanda
Mientras más estable sea la demanda, más sencillo resulta justificar una inversión permanente.
Cuando la operación cambia con frecuencia, conservar flexibilidad puede ser más importante.
4. Capital disponible
Comprar requiere comprometer recursos desde el inicio.
Arrendamiento y renta permiten distribuir pagos, aunque bajo condiciones y horizontes diferentes.
5. Mantenimiento y administración
También debe analizarse quién asumirá el mantenimiento, las reparaciones, el seguimiento del equipo y los riesgos relacionados con su vida útil.
6. Costo total de operación
El precio del montacargas es solamente una parte de la ecuación.
También deben considerarse:
- Horas productivas.
- Consumo de energía o combustible.
- Mantenimiento.
- Refacciones.
- Tiempo fuera de servicio.
- Productividad del operador.
- Vida útil.
- Valor residual.
- Renovación tecnológica.
El equipo aparentemente más económico no siempre es el que genera el menor costo durante toda su vida operativa.


